Napiwki kartą w lokalu i salonie: jak je rozliczać i dlaczego to kłopot
Napiwek dopisany do płatności kartą wygląda niewinnie. Gość klika „10%”, kelner się cieszy, terminal drukuje potwierdzenie. Problem zaczyna się później i nie dotyczy ani gościa, ani kelnera, tylko właściciela lokalu.
Pieniądze z terminala wpadają na konto firmy razem z utargiem. Od tej chwili to ty jesteś pośrednikiem między gościem a pracownikiem. Musisz ustalić, komu ten napiwek się należy, udokumentować to, wypłacić go i ustalić, czy od wypłaty należą się podatek i składki. Sąd Najwyższy już dwukrotnie orzekł, że od napiwków przechodzących przez pracodawcę należą się także składki ZUS.
Ten tekst jest dla właścicieli restauracji, kawiarni, barów i salonów beauty. Wyjaśnia, co dzieje się z napiwkiem z terminala po drodze, gdzie leżą ryzyka i jakie masz alternatywy. Nie jest poradą podatkową i nie zastąpi rozmowy z księgową, ale pozwoli ci zadać jej właściwe pytania.
Droga pieniądza: terminal kontra kod QR
Napiwek z terminala zawsze przechodzi przez firmę. Napiwek z kodu QR pracownika omija ją całkowicie.
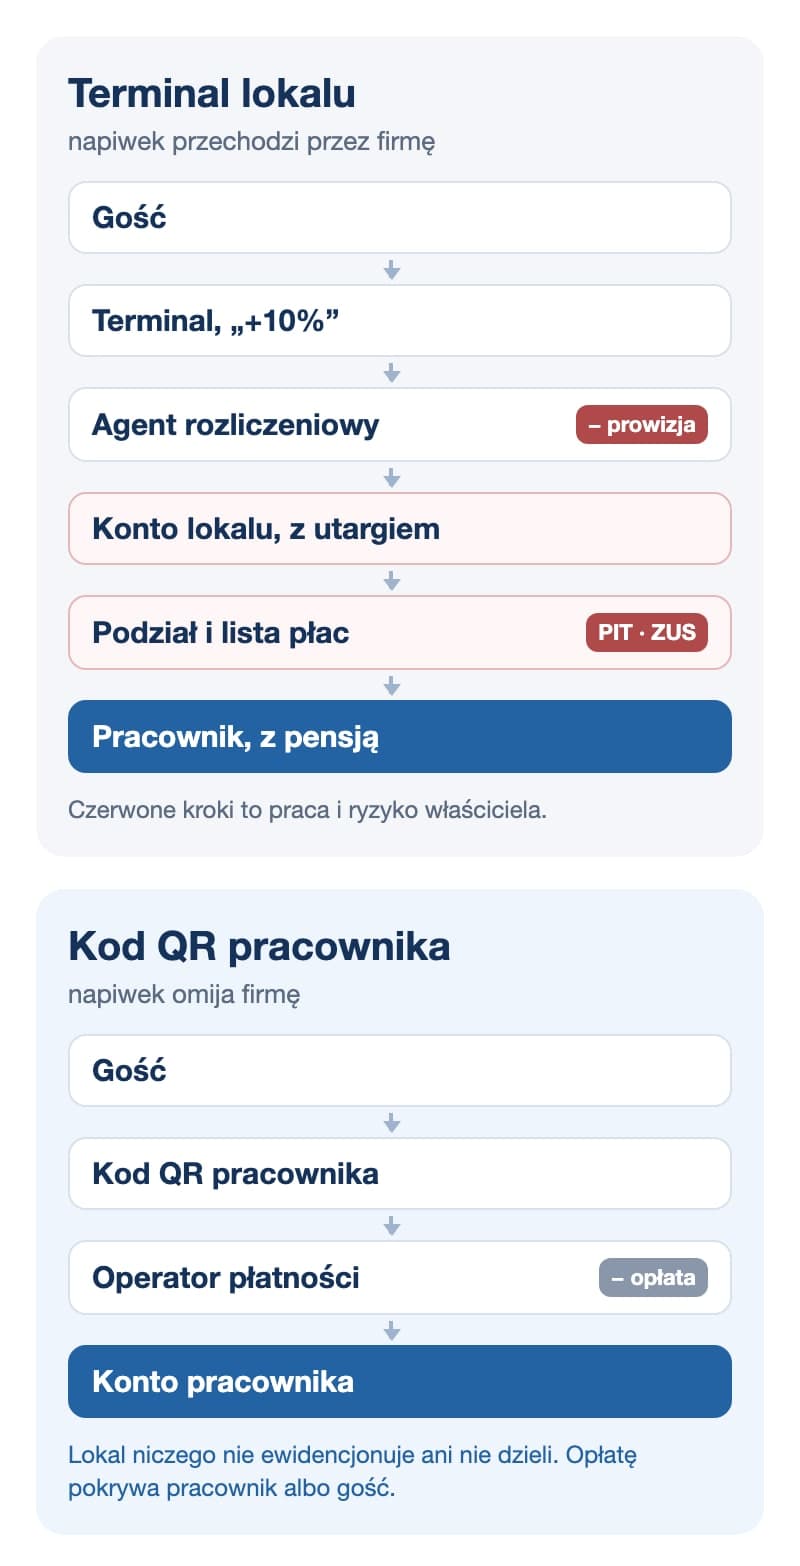
W modelu z terminalem wszystko, co dzieje się między „kontem lokalu” a „pracownikiem”, jest twoją pracą i twoim ryzykiem.
Wygląda to tak. Agent rozliczeniowy przelewa ci utarg z terminala razem z napiwkami, pomniejszony o prowizję. Na wyciągu napiwek niczym nie różni się od zapłaty za obiad. Żeby go wypłacić, musisz najpierw wiedzieć, ile napiwków było w danym okresie i komu się należą. Potem musisz je wypłacić, najczęściej razem z pensją, i rozliczyć jako przychód pracownika.
Podatki i składki: kto co płaci
O wszystkim decyduje jedno pytanie: czy napiwek przechodzi przez pracodawcę, czy trafia do pracownika bez jego udziału. Jak podsumowała „Rzeczpospolita” w tekście cytowanym przez Bankier.pl, jeśli napiwki zbiera i rozdziela restauracja, są przychodem z pracy. Jeśli trafiają prosto do kelnera, są przychodem z innych źródeł. Ta sama zasada dotyczy płatności mobilnych i kodów QR.
| Napiwek przez konto lokalu (terminal) | Napiwek prosto do pracownika | |
|---|---|---|
| VAT | Nie, ale tylko pod warunkami (niżej) | Nie dotyczy lokalu |
| Podatek dochodowy firmy | Nie, jeśli napiwki są przypisane do konkretnych osób i udokumentowane | Nie dotyczy lokalu |
| PIT pracownika | Przychód ze stosunku pracy. Lokal jako płatnik pobiera zaliczki i wykazuje je w PIT-11 | Przychód z innych źródeł. Pracownik rozlicza go sam w zeznaniu rocznym |
| Składki ZUS | Tak, według Sądu Najwyższego | Nie, jeśli pracodawca nie organizuje ani nie dzieli napiwków |
| Kto odpowiada za błąd | Lokal jako płatnik | Pracownik |
VAT. Według interpretacji Dyrektora KIS (sygn. 0114-KDIP1-3.4012.97.2023.2.LK, opisanej przez Infor.pl) napiwek nie jest zapłatą za usługę, więc nie podlega VAT. Organ postawił jednak trzy warunki. Napiwek musi być całkowicie dobrowolny, system sprzedaży musi pozwalać jednoznacznie przypisać go konkretnym pracownikom, a lokal nie może zatrzymywać dla siebie żadnej części. Jeśli nie spełniasz któregoś z nich, ryzykujesz, że fiskus uzna napiwek za część ceny.
Podatek dochodowy firmy. W interpretacji 0114-KDIP2-2.4010.106.2023.2.KW KIS potwierdził, że napiwki przekazywane pracownikom nie są przychodem spółki. Zaznaczył przy tym, że spółka ma obowiązek dokumentować rozliczenia z konkretnymi osobami. Bez tej dokumentacji ochrona słabnie.
PIT i składki. Sąd Najwyższy w wyroku z 9 września 2010 r. (II UK 98/10) uznał, że wypłaty napiwków doliczanych do rachunku płaconego kartą, które wpływają na konto pracodawcy i są potem wypłacane kelnerowi, wchodzą do podstawy wymiaru składek. W wyroku z 13 września 2018 r. (II UK 343/17), w sprawie napiwków w kasynie, SN potwierdził to stanowisko wobec napiwków organizowanych, przechowywanych i wypłacanych przez pracodawcę, jak relacjonuje Prawo.pl. Po drugiej stronie jest interpretacja ZUS z 8 marca 2018 r. (DI/100000/43/614/2015): napiwki, które pracownicy dostają bezpośrednio od klientów, bez udziału pracodawcy w ich zbieraniu i podziale, nie wchodzą do podstawy składek (SerwisKadrowego.pl).
W praktyce oznacza to, że napiwek z terminala może być dla pracownika wyraźnie mniej wart niż ten sam napiwek przekazany bezpośrednio. Część pójdzie na składki i zaliczkę na podatek, a ty masz dodatkową pozycję na liście płac.
Uczciwie trzeba dodać jeden wyjątek. Pracownik do 26. roku życia korzysta z ulgi dla młodych tylko przy przychodach z pracy i zleceń. Przy napiwkach z innych źródeł ta ulga nie działa. Nawet wtedy, jak zauważa ekspert cytowany przez Bankier.pl, brak składek zwykle sprawia, że na rękę zostaje więcej. Stronę pracownika, z formularzami i ulgą dla młodych, rozpisaliśmy szczegółowo w tekście o podatku od napiwków.
Kasa fiskalna, księgowość i prowizja terminala
Podatki to nie wszystko. Napiwek z terminala dokłada też codziennej pracy przy kasie i w księgowości.
Paragon. Obowiązkowa opłata serwisowa to część ceny usługi, więc trafia na paragon i podlega VAT. Dobrowolny napiwek na paragonie być nie musi, jak wyjaśnia Mico.pl, powołując się na interpretację KIS z 12 czerwca 2019 r. (0115-KDIT1-1.4012.236.2019.4.MN). Część lokali i tak nabija go na kasie jako pozycję bez VAT, żeby mieć ślad w dokumentach. Który model wybrać, zależy od twojego systemu POS i warto to ustalić z księgową, zanim włączysz napiwki na terminalu.
Uzgodnienie utargu. Jeśli napiwek nie jest na paragonie, terminal pokaże na koniec dnia więcej niż kasa. Tę różnicę ktoś musi codziennie wyjaśnić i rozpisać na pracowników. Kiedy napiwków jest kilkadziesiąt dziennie, a kelnerzy zmieniają się w trakcie zmiany, robi się z tego osobny proces.
Prowizja. Prowizja procentowa agenta rozliczeniowego liczona jest od kwoty transakcji, a napiwek jest jej częścią. Płacisz więc za przyjęcie pieniędzy, które nie są twoje. Możesz ten koszt ponieść sam albo potrącić go z napiwków. W drugim przypadku uważaj na warunek z interpretacji VAT: lokal nie powinien zatrzymywać dla siebie żadnej części napiwku.
Konto firmy. Przez kilka dni lub tygodni, do najbliższej wypłaty, na twoim rachunku leżą pieniądze pracowników. W księgach to zobowiązanie wobec nich, nie twój przychód. Przy zamknięciu lokalu albo sporze z pracownikiem to rozróżnienie zaczyna mieć realne znaczenie.
Podział w zespole: skąd biorą się konflikty
Gotówkowy napiwek kelner chowa do kieszeni i sprawa jest zamknięta. Napiwek z terminala wymaga decyzji, którą podejmujesz ty, i to na ciebie spadnie niezadowolenie, jeśli ktoś uzna ją za niesprawiedliwą.
Najczęstsze punkty zapalne to:
- Pula czy indywidualnie. Czy napiwek należy do kelnera, który obsługiwał stolik, czy do całej zmiany? Sąd Najwyższy w sprawie z 2018 r. uznał dzielenie napiwków na cały personel za uzasadnione, bo na zadowolenie klienta pracuje cały zespół. Kelnerzy często widzą to inaczej.
- Kuchnia i bar. Goście coraz częściej pytają, czy napiwek trafia też do kucharzy. Jeśli tak, potrzebujesz klucza podziału. Jeśli nie, możesz mieć pretensje kuchni.
- Zmiana w trakcie stolika. Stolik otwiera jeden kelner, zamyka drugi. Ktoś musi zdecydować, komu przypisać napiwek, i poprawić to w systemie.
- Termin wypłaty. Napiwek z piątku wypłacony z pensją za miesiąc to dla pracownika zupełnie inne pieniądze niż gotówka tego samego wieczoru.
Jeśli zostajesz przy terminalu, spisz zasady w regulaminie napiwków: kto dostaje, w jakich proporcjach, kiedy i czy coś jest potrącane. Pokaż go zespołowi przed wdrożeniem. To także dokument, który przyda się przy kontroli, bo interpretacje podatkowe wprost wymagają, żeby lokal umiał wykazać, komu i ile przekazał.
Alternatywa: napiwek prosto do pracownika
Najprostszy sposób, żeby pozbyć się większości opisanych problemów, to nie dotykać napiwków w ogóle. Każdy pracownik ma własny kod QR, gość płaci nim telefonem, a pieniądze trafiają na konto pracownika. Lokal tylko pozwala, żeby kod stał na stoliku albo przy stanowisku.
| Terminal lokalu | Kod QR pracownika | |
|---|---|---|
| Gdzie trafiają pieniądze | Konto lokalu | Konto pracownika |
| Praca po stronie lokalu | Ewidencja, podział, lista płac | Praktycznie żadna |
| Składki ZUS od napiwku | Tak | Nie, jeśli lokal nie organizuje podziału |
| Kto płaci prowizję | Lokal, od całej transakcji | Pracownik albo gość |
| Kiedy pracownik ma pieniądze | Z najbliższą wypłatą | Po rozliczeniu przez operatora płatności |
| Wygoda gościa | Jedna płatność | Druga, osobna płatność telefonem |
Ten model ma też swoje minusy i warto je znać. Gość musi wykonać drugą płatność, a części osób to się nie chce. Pracownik sam rozlicza napiwki w zeznaniu rocznym i traci ulgę dla młodych, jeśli ma mniej niż 26 lat. Ty z kolei tracisz wgląd w to, ile napiwków dostaje zespół.
Najważniejsze zastrzeżenie dotyczy samej konstrukcji. Korzyści podatkowe działają tylko wtedy, gdy lokal naprawdę nie uczestniczy w podziale. Jeśli zbierasz napiwki na wspólny kod, a potem sam decydujesz, kto ile dostaje, wracasz do punktu wyjścia, tylko z innym narzędziem. Przy wspólnej puli zapytaj księgową, jak ją rozliczyć, zanim ją uruchomisz.
Osobny przypadek to salony, w których stylistki pracują na własnej działalności albo wynajmują stanowisko. Nie ma tam pracodawcy, więc napiwek jest przychodem z działalności stylistki. Szczegóły są w tekście o podatku od napiwków.
Narzędzi do takich napiwków jest na rynku kilka. Jednym z nich jest Tippin’, który sami tworzymy, więc piszemy to otwarcie. Pracownik zakłada darmowe konto na siebie, bez firmy i terminala, i dostaje własny kod QR. Gość płaci BLIK-iem, kartą, Apple Pay, Google Pay albo Revolut Pay, bez instalowania aplikacji. Opłatę operatora płatności (ok. 1 zł + 1,6%) gość może dobrowolnie pokryć za pracownika. Jak wygląda zakładanie konta, pokazujemy krok po kroku w poradniku jak założyć konto w Tippin’, a o tym, ile napiwku zostawiają goście, piszemy w tekście ile napiwku zostawić.
Źródła
- Podatek od napiwku. Kto zapłaci?, Infor.pl, 2 czerwca 2023 (interpretacje KIS 0114-KDIP2-2.4010.106.2023.2.KW i 0114-KDIP1-3.4012.97.2023.2.LK)
- SN: Od napiwków oblicza się składki na obowiązkowe ubezpieczenia, Prawo.pl, 16 grudnia 2018 (wyroki SN II UK 343/17 i II UK 98/10)
- Napiwki a składki ZUS, SerwisKadrowego.pl, kwiecień 2018 (interpretacja ZUS DI/100000/43/614/2015)
- Od napiwków jest podatek. Tylko jak go rozliczyć?, Bankier.pl za „Rzeczpospolitą”, 16 sierpnia 2025
- Ewidencja napiwków na kasie fiskalnej, Mico.pl (interpretacja KIS 0115-KDIT1-1.4012.236.2019.4.MN)